Crise do Leite: O Preço Caiu e a Conta Não Fecha? Não Aceite a “Armadilha” do Banco
Há um ditado duro, mas real, que circula entre os produtores rurais: “O banco adora lucrar no seu sol, mas quer sumir na sua tempestade.”
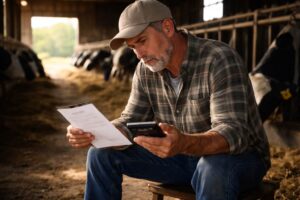
Para quem vive da pecuária de leite, especialmente em regiões como Goiás, a tempestade chegou. Com o preço do litro caindo para a casa dos R$ 1,60, a conta no barracão simplesmente não fecha.
Você, produtor, fez a lição de casa: planejou o ano, investiu em nutrição de qualidade, melhorou a genética das matrizes e assumiu o risco. Mas agora, o laticínio paga o mínimo histórico e o banco quer cobrar o máximo, ignorando a realidade do mercado.
Se você está sendo espremido entre o custo alto e o faturamento baixo, pare tudo o que está fazendo e leia este artigo. Você pode estar prestes a cometer um erro financeiro irreversível, e a lei está do seu lado para impedir isso.
O Erro Fatal: A Operação “Mata-Mata”
Quando o vencimento do custeio chega e o dinheiro do leite não cobre, o gerente do banco costuma oferecer uma “solução” rápida: um novo empréstimo.
Ele sugere que você pegue um crédito novo (geralmente com juros muito mais altos e prazos curtos) para quitar o antigo. No mercado, chamamos isso de operação “Mata-Mata”.
Cuidado: Isso é uma armadilha.
Ao aceitar essa proposta, você está:
Assumindo uma dívida mais cara;
Abrindo mão dos seus direitos do contrato original;
Colocando seu patrimônio e seu plantel em risco de execução futura.
Não entregue o que você construiu com tanto suor por falta de informação.
O Que Diz a Lei: O Risco é Compartilhado
O agronegócio é uma atividade de risco, e o sistema financeiro sabe disso. Por isso, a legislação brasileira determina que o risco da atividade agropecuária deve ser compartilhado entre o produtor e o financiador.
O Manual de Crédito Rural (MCR) é claro e taxativo: se houver frustração de safra ou dificuldades de comercialização do produto (como a queda abrupta do preço do leite), o produtor tem direito à prorrogação da dívida.
O Que Isso Significa na Prática?
Significa que, se a sua receita caiu por fatores de mercado alheios à sua vontade, o banco é OBRIGADO a:
Renegociar os prazos: Ajustando o vencimento para a sua capacidade real de pagamento futura.
Manter as taxas originais: Os juros devem permanecer os mesmos contratados na cédula original (que são mais baixos), sem a imposição de multas abusivas ou taxas de mercado.
Você não está pedindo um favor. Você está exercendo um direito de adequar o contrato à realidade da sua porteira.
Como Agir Agora?
Se o seu custeio venceu ou está prestes a vencer, siga estes três passos antes de assinar qualquer papel no banco:
Não pague se for comprometer sua operação: Priorize a alimentação do gado e a manutenção da atividade.
Faça um Laudo Técnico: Tenha um documento (emitido por técnico ou agrônomo) comprovando a queda de receita e a inviabilidade de pagamento no prazo atual devido ao preço do leite.
Notifique o Banco: Não faça acordos de boca. A notificação extrajudicial, feita por um advogado especialista, formaliza o pedido de prorrogação com base na lei e impede que o banco alegue que você é um mau pagador.
Conclusão
É revoltante ver o produtor de leite trabalhar no vermelho enquanto o setor financeiro bate recordes de lucro. Mas a indignação, sozinha, não resolve o problema. A estratégia jurídica sim.
A lei protege quem produz alimentos. Use-a a seu favor.
Seu custeio pecuário está vencendo e a renda do leite não cobre a parcela? Não renegocie sem assessoria.
A análise correta do seu contrato pode garantir o alongamento da dívida com os mesmos juros, protegendo seu fluxo de caixa. Estamos à disposição para orientar produtores nessa batalha.